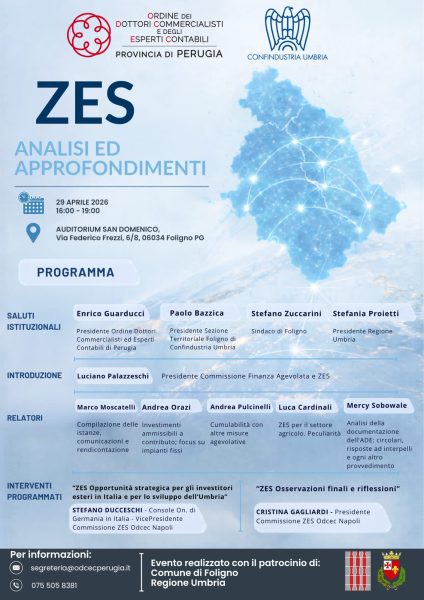
Le Zone Economiche Speciali (ZES) rappresentano un’opportunità strategica per favorire lo sviluppo economico nelle aree meno competitive del Paese, attraverso la semplificazione burocratico-amministrativa e incentivi fiscali per la realizzazione di nuovi insediamenti o ampliamenti produttivi già esistenti, funzionando così, tra l’altro, da volano per l’attrazione di investimenti esteri nel territorio.
La disciplina, infatti, muove dalla consapevolezza che, nel contesto economico contemporaneo, la competitività di un territorio non dipende esclusivamente dalla disponibilità di incentivi di natura economica o fiscale, ma anche dall’efficienza dell’azione amministrativa, dalla rapidità dei procedimenti e dalla certezza dei tempi decisionali.
Sotto tale profilo, la ZES Unica, estesa con Legge 171/2025 alle regioni di Umbria e Marche, si inserisce in un più ampio processo di modernizzazione dell’amministrazione pubblica, volto a rendere il sistema autorizzativo maggiormente efficiente, coordinato e digitalizzato.
Le misure di semplificazione previste dalla disciplina rispondono, pertanto, all’esigenza di superare quelle rigidità procedimentali che, in numerosi casi, hanno storicamente rappresentato un fattore di rallentamento o di disincentivo per la realizzazione di investimenti nelle aree svantaggiate.
Il credito d’imposta ZES 2026, affiancato all’autorizzazione unica, è configurabile come misura di fiscalità incentivante di sviluppo destinata a sostenere programmi di investimento produttivo nelle aree territoriali ammesse.
La normativa di base resta l’art. 16 del Decreto-Legge 124/2023, che ha istituito il credito d’imposta per gli investimenti nella ZES Unica, funzionante per otto regioni del Sud Italia, e ne ha fissato i tratti essenziali, inclusi il principio di cumulabilità entro i limiti europei e l’obbligo di mantenimento dell’attività nell’area agevolata per almeno cinque anni.
Per l’anno in corso, la disciplina è stata significativamente modificata dalla legge di bilancio 2026, che ha esteso l’orizzonte temporale dell’agevolazione agli anni 2026, 2027 e 2028, e ha previsto nuovi limiti di spesa annuali, pari a 2,3 miliardi di euro per il 2026, 1 miliardo per il 2027 e 750 milioni per il 2028.
La medesima legge ha inoltre disciplinato le tempistiche per la comunicazione prenotativa e per la comunicazione integrativa, confermando il meccanismo di riduzione percentuale del credito in funzione delle risorse disponibili.
La disciplina della ZES Unica rappresenta una misura di particolare interesse per il sistema produttivo, ma al tempo stesso è caratterizzata da un elevato livello di complessità tecnica, derivante dall’intreccio tra normativa interna, disciplina attuativa, regole procedurali dell’Agenzia delle Entrate e principi unionali in materia di aiuti di Stato.
In tale contesto, il credito d’imposta non può essere considerato un beneficio di automatica spettanza, ma un’agevolazione la cui corretta fruizione presuppone una verifica progressiva e coordinata di tutti i suoi elementi costitutivi: localizzazione dell’investimento, qualificazione del progetto come investimento iniziale, corretta individuazione dei costi agevolabili, rispetto dei massimali e delle regole di cumulo, nonché osservanza dei vincoli successivi all’investimento.
Tra i requisiti fondamentali per l’accesso alle agevolazioni resta centrale la corretta certificazione delle spese sostenute, che garantisce che gli investimenti rispettino i criteri previsti, risultino ammissibili e siano conformi alla normativa vigente.
Per il revisore chiamato a rilasciare la certificazione, l’attività di attestazione costituisce non un adempimento formale, ma un presidio tecnico di affidabilità dell’intera operazione, funzionale a garantire la corretta formazione del credito, la tracciabilità delle spese, la coerenza dell’investimento con il progetto iniziale e la conformità della fruizione del beneficio alla disciplina di riferimento.
In tale contesto, il ruolo del professionista assume carattere centrale già nella fase genetica dell’operazione. L’assistenza al beneficiario non si esaurisce nella compilazione della comunicazione o nella mera ricostruzione documentale della spesa, ma richiede un’attività preventiva di analisi e di governo del rischio, volta a verificare la tenuta complessiva del progetto sotto il profilo fiscale, contabile, amministrativo e agevolativo.
© Riproduzione riservata